

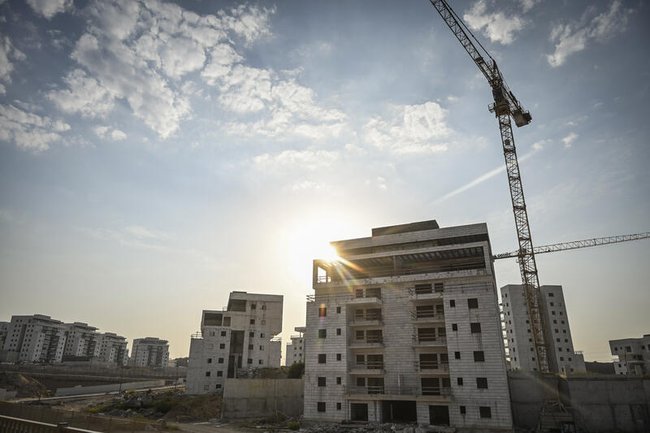


Покупка собственной квартиры в Израиле — одна из самых серьезных финансовых задач для молодых семей. Цены на недвижимость заставляют многих годами откладывать деньги, а перспектива выплачивать ипотеку в течение нескольких десятилетий нередко кажется пугающей. Но действительно ли для покупки первого жилья необходимо иметь на счету полмиллиона шекелей? И на какую помощь государства можно рассчитывать?
В Израиле действуют программы льготного приобретения недвижимости, специальные условия ипотечного кредитования и налоговые послабления для покупателей единственного жилья. Однако право на них зависит от семейного положения, наличия недвижимости в собственности и других обстоятельств.
Разбираемся, сколько денег потребуется для первого взноса, какие льготы доступны молодым семьям и что необходимо проверить, прежде чем подписывать договор о покупке квартиры.
Сколько нужно накопить на первый взнос?
Первое, с чем предстоит столкнуться будущим владельцам недвижимости, — необходимость накопить собственный капитал, который на иврите называется «хон ацми» (הון עצמי).
Согласно правилам Банка Израиля, при приобретении единственной квартиры максимальный размер банковской ипотеки составляет 75% ее стоимости. Это означает, что оставшиеся 25% покупателю необходимо обеспечить самостоятельно.
Например, если семья собирается приобрести квартиру за 1,5 миллиона шекелей, ей потребуется минимум 375 тысяч шекелей собственных средств. Оставшиеся 1 125 000 шекелей можно запросить у банка в качестве ипотечного кредита.
Если стоимость квартиры составляет 1,8 миллиона шекелей, минимальный первый взнос увеличивается до 450 тысяч. А для покупки недвижимости за 2 миллиона потребуется уже 500 тысяч шекелей.
Важно понимать, что 25% — минимальная доля собственных средств, а не гарантия одобрения ипотеки. Банк оценивает финансовые возможности заемщиков, их доходы, обязательства и стоимость приобретаемой недвижимости.
Кроме того, стоимость квартиры для расчета финансирования может определяться не только по договору купли-продажи, но и с учетом оценки недвижимости, проведенной оценщиком. Поэтому фактически необходимая сумма собственных средств иногда оказывается выше первоначальных расчетов.
Ипотека молодой семье: что проверяет банк и какие есть льготы?
Даже если семье удалось накопить необходимый первый взнос, это еще не означает, что банк согласится предоставить оставшуюся сумму. Один из важнейших показателей — соотношение ежемесячного платежа по ипотеке и доходов заемщиков.
Банк Израиля предупреждает, что ипотечные кредиты, выплаты по которым превышают 40% дохода, относятся к категории повышенного риска. Значительная часть выдаваемых ипотек предполагает ежемесячные выплаты в размере примерно 30–40% доходов. При этом важно учитывать не только первоначальный платеж, но и возможность его увеличения в будущем из-за изменения процентных ставок или инфляции.
Перед покупкой квартиры имеет смысл обратиться сразу в несколько банков и получить предварительное одобрение ипотеки — «ишур экрони».
По правилам Банка Израиля, такое заявление можно подать онлайн. Банк должен предоставить ответ в течение пяти-семи рабочих дней. Предварительное одобрение содержит сведения о процентных ставках, прогнозируемых платежах и общей стоимости кредита. Обычно оно действительно 24 дня при соблюдении установленных условий.
Однако существует и дополнительная возможность — государственная льготная ипотека, известная как «машканта ле-закаим» (משכנתא לזכאים).
Как объясняет Министерство строительства и жилищного хозяйства, размер такой помощи определяется по специальной балльной системе. При расчете учитываются различные критерии, включая продолжительность брака, наличие детей и другие обстоятельства.
Условия льготной части кредита отличаются от обычной банковской ипотеки. Согласно Банку Израиля, процентная ставка по ней устанавливается на 0,5 процентного пункта ниже средней ставки по сопоставимым ипотечным кредитам, привязанным к индексу потребительских цен, но не превышает 3%.
При этом речь идет именно о льготном кредите, а не о безвозмездном государственном подарке. Заемные средства необходимо возвращать, а привязка к индексу потребительских цен может влиять на размер задолженности и платежей.
Такая ипотека доступна не каждой молодой семье автоматически: необходимо подтвердить соответствие установленным государством критериям. При необходимости льготную часть кредита можно дополнить обычной банковской ипотекой.
Как купить квартиру со скидкой от государства?
Еще одна возможность для тех, кто планирует приобрести первое жилье, — государственная программа «Дира бе-анаха» (דירה בהנחה), название которой переводится как «Квартира со скидкой».
Программа Министерства строительства и жилищного хозяйства объединяет несколько механизмов приобретения жилья по льготным ценам, в том числе «Мехир ле-миштакен», «Мехир муфхат» и «Мехир матара».
Главный принцип заключается в том, что соответствующие условиям покупатели могут получить право на приобретение квартиры дешевле рыночной стоимости. Для этого необходимо зарегистрироваться и выиграть в специальном розыгрыше.
Программа ориентирована прежде всего на людей, не имеющих собственного жилья. При соблюдении остальных условий право на участие могут получить:
- Супружеские пары — как с детьми, так и без них;
- Пары, официально признанные совместно проживающими партнерами («ядуим бе-цибур»);
- Пары, которые собираются заключить брак в течение трех месяцев после подачи заявления;
- Одинокие родители, воспитывающие детей;
- Не состоящие в браке граждане в возрасте от 35 лет.
Таким образом, отсутствие детей само по себе не лишает супружескую пару возможности участвовать в программе. При этом первичные розыгрыши предназначены для людей без собственного жилья. Владельцы недвижимости, желающие улучшить жилищные условия, могут участвовать лишь в специально предусмотренных для них последующих розыгрышах.
Размер скидки зависит от конкретной программы и условий проекта. Например, согласно решению Совета земель Израиля, действующему с 24 мая 2026 года, в механизме «Мехир матара» предусмотрена скидка в размере 25% от расчетной стоимости квартиры, но не более 550 тысяч шекелей. Это не означает, что каждый участник любой программы «Дира бе-анаха» автоматически получает такую скидку.
Можно ли обойтись меньшим первым взносом?
Для покупателей квартир по государственным программам существуют специальные правила ипотечного финансирования.
Банк Израиля разрешает банкам в определенных случаях рассчитывать размер ипотеки исходя из оценочной стоимости квартиры, а не только из сниженной цены, которую заплатит победитель розыгрыша.
Это может позволить покупателю получить более высокую долю финансирования относительно фактической цены приобретения. При этом Банк Израиля устанавливает особые ограничения для такого расчета и указывает на необходимость внесения не менее 100 тысяч шекелей собственных средств. Для некоторых льготных проектов действуют дополнительные специальные условия.
Однако и здесь получение ипотеки не гарантировано: окончательное решение остается за банком.
Дополнительные гранты на покупку жилья
Участникам программы, приобретающим квартиры в определенных населенных пунктах периферии, могут предоставляться дополнительные государственные гранты.
Согласно разъяснениям Министерства строительства, их размер в зависимости от программы и населенного пункта может составлять 40 или 60 тысяч шекелей.
Получить такие средства можно после подписания договора купли-продажи и выполнения условий программы, в том числе внесения необходимого собственного капитала.
При этом гранты являются условными: на их получение и сохранение права на помощь распространяются установленные государством обязательства.
Как зарегистрироваться в программе?
Для начала необходимо получить подтверждение права на участие — «теудат закаут». Заявление можно подать через сайт Министерства строительства, воспользовавшись услугами одной из трех уполномоченных компаний: «Мильгам», «Алоним» или «Маоф».
Стоимость оформления составляет 200 шекелей. По информации министерства, рассмотрение заявления обычно занимает до десяти рабочих дней, хотя в отдельных случаях срок может увеличиться.
После получения подтверждения заявитель может зарегистрироваться на официальном сайте розыгрышей и выбрать доступные проекты. Важно учитывать, что участие в программе не гарантирует победу, а выигрыш не всегда означает возможность немедленно переехать в новую квартиру. Сроки строительства и передачи жилья зависят от конкретного проекта.
Кроме того, на квартиры распространяются ограничения по перепродаже. По общему правилу продать приобретенное по программе жилье нельзя в течение пяти лет с момента получения формы 4 или семи лет после проведения розыгрыша — в зависимости от того, какой срок наступит раньше.
С 2026 года участие в программе также зависит от воинского статуса заявителей: граждане, которые обязаны проходить службу в ЦАХАЛ, но не урегулировали свой призывной статус, не могут участвовать в розыгрышах.
При этом для резервистов («милуим») действуют дополнительные льготы. Участники резервистской службы, соответствующие установленным критериям, получают приоритет при распределении квартир. В некоторых проектах для них выделяется до 50% жилья, причем особое преимущество предоставляется военнослужащим боевых подразделений.
Какие налоги и дополнительные расходы ждут покупателей?
Накопить 25% стоимости квартиры — только часть финансовой подготовки. Помимо первого взноса, у покупателей возникают сопутствующие расходы: на юридическое сопровождение сделки, услуги оценщика, оформление ипотеки, необходимые страховки, а иногда и комиссию агенту по недвижимости. Так, отдельного внимания заслуживает налог на приобретение недвижимости — «мас рехиша» (מס רכישה).
Для покупателей единственного жилья предусмотрены существенные налоговые послабления. Согласно данным Налогового управления Израиля, в период с 16 января 2025 года по 15 января 2028 года для соответствующих установленным условиям покупателей единственной квартиры действуют следующие ставки:
- До 1 978 745 шекелей — налог не взимается;
- От 1 978 745 до 2 347 040 шекелей — 3,5% с суммы превышения;
- От 2 347 040 до 6 055 070 шекелей — 5% с суммы, приходящейся на соответствующий диапазон.
Это означает, что при покупке единственной квартиры стоимостью 1,8 миллиона шекелей покупатель, соответствующий условиям льготы, вообще не должен платить налог на приобретение недвижимости. Если же квартира стоит 2 миллиона шекелей, налог будет рассчитываться только с суммы, превышающей необлагаемый порог, и составит около 744 шекелей.
Проверить размер налога для конкретной сделки можно с помощью официального онлайн-калькулятора Налогового управления. При этом следует учитывать, что льготное налогообложение связано со статусом единственного жилья и выполнением установленных законом условий, а не просто с возрастом покупателей.
С чего начать, если вы планируете покупку первой квартиры?
Первым шагом стоит определить не максимальную сумму, которую теоретически согласится выдать банк, а комфортный для семьи ежемесячный платеж. Важно оставить финансовый запас на непредвиденные расходы и возможное изменение доходов.
Затем необходимо рассчитать минимальный первый взнос, проверить право на участие в программе «Дира бе-анаха» и возможность получения государственной льготной ипотеки.
При поиске жилья стоит учитывать не только цену самой квартиры, но и расходы, которые возникнут на этапе оформления сделки.
Главное — помнить, что покупка первой квартиры в Израиле не всегда требует исключительно собственных накоплений в размере четверти миллиона или полумиллиона шекелей. Государственные программы в отдельных случаях позволяют приобрести жилье со скидкой, получить дополнительную помощь и воспользоваться более гибкими условиями финансирования.
Однако каждую льготу необходимо проверять индивидуально, а выигрыш в государственном розыгрыше или наличие права на помощь еще не означает автоматического одобрения ипотечного кредита.