

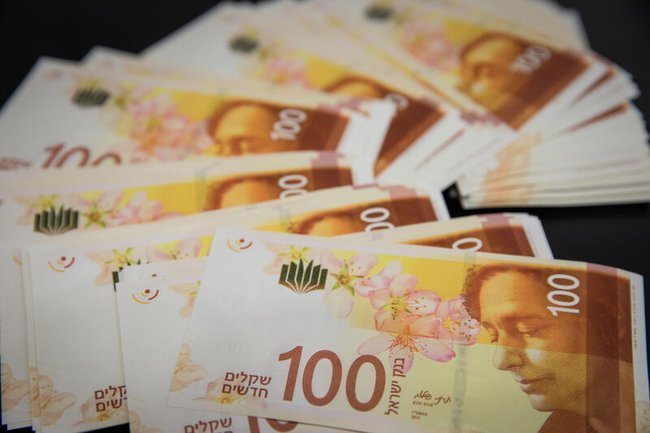


Даже если большая часть зарплаты уходит на аренду, продукты и счета, за год можно создать денежный резерв. Разбираемся, сколько откладывать каждый месяц, где хранить накопления в Израиле и что делать, если денег едва хватает до следующей зарплаты.
Коротко
Если откладывать по 500 шекелей в месяц, за год накопится 6000 шекелей. По 1000 — 12 000, по 1500 — 18 000.
Финансовая подушка нужна на случай потери работы, болезни и других непредвиденных расходов.
Размер резерва рассчитывают исходя из обязательных расходов, а не зарплаты. Ориентир — от трех до шести месяцев жизни.
Начать можно даже со 100–300 шекелей в месяц, если большая сумма пока недоступна.
Хранить резерв лучше отдельно от повседневных денег, но так, чтобы при необходимости его можно было быстро получить.
При зарплате 10 000 шекелей на руки достаточно ежемесячно откладывать 10% дохода, чтобы через год накопить 12 000 шекелей. Эти деньги не обеспечат полную финансовую защиту, но могут помочь пережить временную потерю дохода или справиться с неожиданными расходами без нового кредита.
Для жителей Израиля, особенно тех, кто арендует жилье, выплачивает кредиты или зависит от одного источника дохода, такой запас может быть важной частью личного бюджета. При этом ради накоплений необязательно отказываться от всех удовольствий. Гораздо важнее выбрать сумму, которую получится откладывать регулярно, не занимая деньги до следующей зарплаты.
Что такое финансовая подушка и сколько денег нужно
Финансовая подушка безопасности — это запас денег на случай обстоятельств, которые невозможно предсказать. Например, если человек потерял работу, временно не может трудиться, нуждается в срочном лечении или столкнулся с другими необходимыми расходами.
В отличие от накоплений на отпуск, автомобиль или новую технику, у этих денег нет запланированной даты использования. В идеале они вообще не понадобятся.
Сколько нужно накопить?
Распространенный ориентир — сумма, которой хватит на три–шесть месяцев обязательных расходов. Причем считать нужно не всю зарплату, а именно те деньги, без которых невозможно обойтись.
Предположим, человек получает 10 000 шекелей на руки и ежемесячно тратит 7000 на аренду, коммунальные услуги, продукты, транспорт и другие необходимые платежи.
Тогда финансовая подушка составит:
На три месяца — 21 000 шекелей.
На шесть месяцев — 42 000 шекелей.
Это не жесткое правило. Если человек делит аренду с партнером или соседями и не имеет крупных финансовых обязательств, ему может потребоваться меньший резерв. Если содержит детей, выплачивает кредиты или получает нестабильный доход, разумно предусмотреть больший запас.
Важно: все расчеты в этой статье сделаны для зарплаты 10 000 шекелей нетто (נטו), то есть суммы, которая фактически поступает на банковский счет после удержания налогов и обязательных взносов. Зарплата брутто (ברוטו) — это доход до таких удержаний.
Сколько можно накопить за один год
Вариант 1. Откладывать 5% зарплаты
Это 500 шекелей в месяц.
Через три месяца — 1500 шекелей.
Через полгода — 3000 шекелей.
Через год — 6000 шекелей.
Такой вариант подойдет тем, у кого большая часть дохода уходит на жилье и повседневные расходы. За год получится накопить сравнительно небольшую сумму, но ее уже может хватить на срочный ремонт или непредвиденные медицинские расходы.
Вариант 2. Откладывать 10% зарплаты
Это 1000 шекелей в месяц.
Через три месяца — 3000 шекелей.
Через полгода — 6000 шекелей.
Через год — 12 000 шекелей.
При обязательных расходах в 7000 шекелей такой резерв покроет примерно полтора месяца жизни. Это еще не полноценная финансовая подушка, но уже заметный запас на случай временных трудностей.
Вариант 3. Откладывать 15% зарплаты
Это 1500 шекелей в месяц.
Через три месяца — 4500 шекелей.
Через полгода — 9000 шекелей.
Через год — 18 000 шекелей.
При тех же расходах в 7000 шекелей накопленной суммы хватит более чем на два с половиной месяца.
Все расчеты приведены без учета процентов по вкладам, инвестиционного дохода и инфляции.
Какой вариант выбрать? Тот, который не заставит постоянно сокращать необходимые расходы или пользоваться кредитом. Если 1000 шекелей в месяц — слишком много, можно начать с 300 или 500. А когда финансовая ситуация улучшится, постепенно увеличить сумму.
Где найти деньги для накоплений
Самая сложная часть — не открыть накопительный счет, а найти деньги, которые можно регулярно на него переводить. Особенно если кажется, что зарплата полностью расходуется еще до конца месяца.
Начать стоит с простого действия: открыть банковское приложение и посмотреть операции за последние два-три месяца. Это поможет понять, сколько денег уходит на действительно необходимые вещи, а сколько — на покупки, которые можно сократить или перенести.
Для удобства расходы можно разделить на три группы.
1. Обязательные платежи
Это расходы, без которых нельзя обойтись:
Аренда жилья и арнона (ארנונה) — муниципальный налог.
Электричество, вода, связь и интернет.
Продукты питания.
Транспорт и необходимые лекарства.
Минимальные обязательные платежи по кредитам.
2. Повседневные необязательные расходы
Сюда относятся кафе, доставка еды, развлечения, подписки, спонтанные покупки и другие траты, которыми можно управлять.
Полностью отказываться от них необязательно. Иногда достаточно пересмотреть несколько привычек. Например, если сократить расходы на доставку еды и кафе на 250 шекелей, а еще 250 шекелей ежемесячно остаются после основных платежей, за год получится накопить 6000 шекелей.
3. Нерегулярные расходы
О них легко забыть, потому что они возникают не каждый месяц. Например:
Страховка и обслуживание автомобиля.
Лечение у стоматолога.
Подарки к праздникам.
Замена бытовой техники.
Ежегодные платежи и другие предсказуемые крупные покупки.
Такие расходы лучше учитывать заранее. Если страховка автомобиля стоит 2400 шекелей в год, можно каждый месяц откладывать на нее по 200 шекелей. Тогда при наступлении срока оплаты не придется брать деньги из финансовой подушки.
Как сделать накопления регулярными?
Один из наиболее удобных способов — настроить автоматический перевод (הוראת קבע) в день получения зарплаты.
Например, если зарплата приходит 10-го числа, можно установить перевод 500 шекелей на отдельный счет в тот же день или на следующий.
Так деньги сразу отделяются от повседневного бюджета. Если же каждый месяц пытаться откладывать только то, что осталось, свободных средств к концу месяца может просто не оказаться.
При этом автоматический перевод не должен приводить к овердрафту. Если после него регулярно приходится уходить в минус, сумму лучше уменьшить.
Где хранить финансовую подушку в Израиле?
Когда первые накопления появились, возникает следующий вопрос: где их держать?
Главное требование к финансовой подушке — доступность. В экстренной ситуации деньги могут понадобиться в тот же день или в течение ближайших нескольких суток. Поэтому для такого резерва не подходят инструменты, из которых сложно быстро вывести средства или стоимость которых может значительно снизиться в неподходящий момент.
В Израиле есть несколько вариантов.
Отдельный банковский счет
Самое простое решение — хранить резерв отдельно от денег, предназначенных для повседневных покупок. Преимущество в том, что накопления не смешиваются с обычным бюджетом и остаются доступными.
Однако стоит проверить условия банка. На остаток по текущему счету (עובר ושב) проценты могут вообще не начисляться, а отдельный счет иногда предполагает дополнительные комиссии.
Банковский депозит (פיקדון בנקאי)
Депозит позволяет получать проценты на накопленную сумму. Но прежде чем переводить туда деньги, нужно разобраться в условиях. Одни депозиты позволяют снимать средства относительно свободно, другие — только в определенные даты или после окончания установленного срока. При досрочном снятии можно потерять часть процентов, а иногда вывести деньги раньше срока вообще нельзя.
Поэтому перед открытием депозита стоит выяснить:
Какая процентная ставка и является ли она фиксированной?
Когда можно забрать деньги?
Можно ли снять только часть суммы?
Что произойдет с процентами при досрочном снятии?
Есть ли дополнительные комиссии или ограничения?
Сравнить ставки по депозитам израильских банков можно через официальный сервис Банка Израиля — «Кав ха-Машве».
При выборе важно смотреть не только на доходность, но и на условия доступа к деньгам.
Денежный фонд (קרן כספית)
Еще один вариант — денежные фонды, которые инвестируют преимущественно в краткосрочные финансовые инструменты с относительно низким уровнем риска. В Израиле такие фонды могут использоваться для хранения части краткосрочных накоплений.
Их преимущество — относительно высокая ликвидность: обычно продать паи можно в торговый день. Однако это не означает, что деньги мгновенно окажутся на банковском счете. Фактический срок поступления средств зависит от условий операций и расчетов.
При этом важно учитывать несколько особенностей:
Доходность фонда не гарантирована.
Для покупки потребуется счет ценных бумаг.
У фонда есть комиссия за управление.
При получении прибыли могут возникать налоговые обязательства.
Денежные фонды отличаются относительно низкой волатильностью, но не являются полностью безрисковыми.
Какой способ выбрать?
Необязательно хранить всю финансовую подушку в одном месте. Например, деньги, которые могут понадобиться немедленно, можно оставить на доступном банковском счете. Остальную часть — разместить на подходящем депозите с возможностью снятия или в денежном фонде.
Так резерв будет одновременно доступным и сможет приносить определенный доход. Но при выборе инструмента приоритетом должна оставаться возможность воспользоваться деньгами в нужный момент.
Что делать, если на счете минус или есть кредиты?
Для многих жителей Израиля накопления осложняются банковским овердрафтом — минусом (מינוס) на текущем счете. Это ситуация, когда человек расходует больше денег, чем у него есть, используя предоставленный банком кредитный лимит. За такую возможность обычно приходится платить проценты.
И здесь возникает важный вопрос: имеет ли смысл откладывать деньги, если одновременно есть задолженность?
Предположим, человек хранит 5000 шекелей на депозите под 3% годовых, но при этом использует овердрафт, по которому платит 12% годовых.
При таких условиях проценты по долгу будут значительно выше дохода от накоплений. С финансовой точки зрения хранить большую сумму на депозите, продолжая платить за дорогой кредит, может быть невыгодно.
Поэтому перед началом накоплений стоит проверить:
Есть ли задолженность по текущему счету?
Какую процентную ставку банк начисляет за минус?
Есть ли кредиты с высокой процентной ставкой?
Сколько ежемесячно уходит на обслуживание долгов?
Сравнить условия можно через сервисы Банка Израиля: процентные ставки по кредитам и сравнение условий овердрафта.
Если задолженность дорогая, возможен промежуточный вариант: сначала создать небольшой запас на действительно срочные расходы, а затем направлять большую часть свободных денег на погашение долга. Так неожиданная покупка не обязательно приведет к новому кредиту, а долговая нагрузка будет постепенно снижаться.
Если же после оплаты жилья, продуктов и обязательных платежей денег совсем не остается, не нужно заставлять себя откладывать 1000 шекелей ежемесячно.
Можно начать со 100–300 шекелей или временно сосредоточиться на сокращении долгов. Главное — не создавать накопления ценой нового минуса.
Когда можно тратить деньги из финансовой подушки
Основной критерий простой: расход необходим, возник неожиданно и не может без серьезных последствий ждать до следующей зарплаты.
Потеря работы. Например, человек внезапно остался без дохода, но ему по-прежнему нужно оплачивать аренду, продукты и счета. В Израиле при соблюдении определенных условий можно получать пособие по безработице (דמי אבטלה). Однако право на выплаты зависит от трудового стажа, обстоятельств увольнения и других критериев. Подробная информация есть на сайте «Коль-Зхут». Финансовая подушка поможет покрывать необходимые расходы во время поиска новой работы или ожидания выплат.
Непредвиденные медицинские расходы. Например, срочное лечение или процедура, которую невозможно отложить. Если расходы не покрываются медицинской страховкой, резерв позволит оплатить их без необходимости срочно занимать деньги.
Необходимый ремонт. Допустим, сломался автомобиль, на котором человек ежедневно добирается на работу, а альтернативного транспорта нет. Или в квартире произошла поломка, устранение которой нельзя откладывать.
А вот отпуск, новый телефон, сезонные распродажи или плановая замена техники обычно не относятся к чрезвычайным обстоятельствам. Для них лучше создавать отдельные накопления.
Если деньги из финансовой подушки пришлось потратить, не нужно пытаться восстановить всю сумму сразу. Достаточно постепенно вернуться к регулярным переводам.
Как начать копить: план на первые 30 дней
Чтобы создать финансовую подушку, необязательно за один день полностью менять привычный образ жизни. Удобнее разбить процесс на несколько простых шагов.
Первая неделя — разобраться с расходами
Откройте банковское приложение и изучите операции за последние два-три месяца. Посчитайте, сколько в среднем уходит на аренду, коммунальные услуги, продукты, транспорт и другие обязательные платежи. Отдельно выпишите нерегулярные расходы, которые предстоят в ближайшие месяцы. В результате у вас должна появиться конкретная сумма, необходимая для жизни каждый месяц.
Вторая неделя — выбрать цель
Определите, сколько денег сможете откладывать без необходимости занимать до следующей зарплаты. Это могут быть 300, 500 или 1000 шекелей.
Затем поставьте первую небольшую цель. Например, накопить 3000 шекелей. Когда она будет достигнута, можно двигаться к следующей — 6000 или 12 000.
Третья неделя — выбрать место для накоплений
Решите, где будут храниться деньги. Это может быть отдельный банковский счет, подходящий депозит или другой инструмент с быстрым доступом к средствам.
Если выбираете депозит или денежный фонд, заранее проверьте ограничения, комиссии и условия снятия.
Четвертая неделя — автоматизировать накопления
Настройте регулярный перевод в день получения зарплаты. После первого перевода посмотрите, хватает ли оставшихся денег на обязательные расходы и повседневную жизнь.
Если приходится пользоваться овердрафтом или занимать деньги, уменьшите сумму. Если бюджет остается комфортным, продолжайте придерживаться плана.
Через два-три месяца его можно пересмотреть. Например, увеличить ежемесячный перевод на 100–200 шекелей, если доходы и расходы это позволяют.
Главное — не скорость, а регулярность
Финансовая подушка не обязательно должна появиться за один год. Если обязательные расходы составляют 7000 шекелей в месяц, полноценный резерв на три месяца — это 21 000 шекелей. При накоплении 1000 шекелей ежемесячно на такую сумму потребуется 21 месяц без учета процентов.
Но ждать почти два года, чтобы почувствовать пользу накоплений, не придется. Уже первые 3000–6000 шекелей могут помочь оплатить неожиданный счет или необходимый ремонт без обращения за кредитом.
Поэтому начинать стоит не с максимально возможной суммы, а с той, которую действительно получится откладывать каждый месяц. Именно регулярность постепенно превращает небольшие сбережения в финансовый запас.